
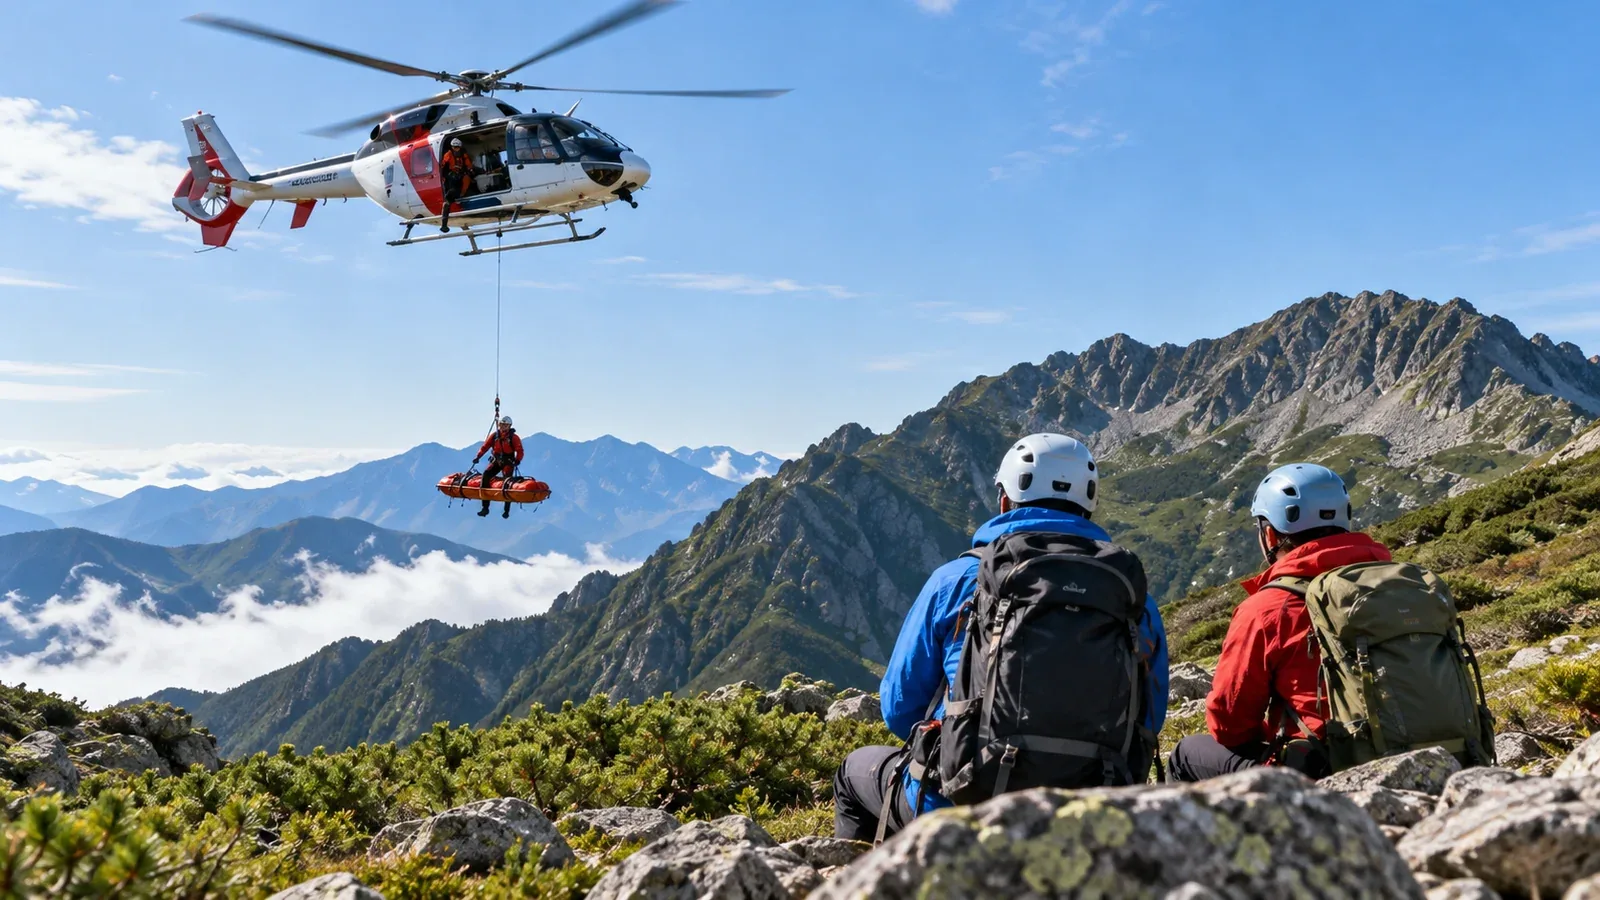
Au Japon, une intervention en montagne peut entraîner des frais de recherche, de secours, de transport et de soins. Le montant dépend du lieu et des moyens employés. Dans le sud des Alpes japonaises du Nord, l’organisme local de secours publie par exemple un barème de 40 000 yens par jour et par intervenant civil à compter du 1ᵉʳ juin 2026, auquel peuvent s’ajouter d’autres dépenses. Si un hélicoptère privé est utilisé, son exploitant facture ce service séparément. Ce barème décrit une organisation locale. Pour choisir une assurance, vérifiez quelles dépenses votre contrat prendrait en charge.
Voici comment lire les différentes garanties et les comparer selon vos sorties. Les tarifs, les conditions d’admission et les exclusions peuvent évoluer. Consultez les documents du contrat en vigueur avant de souscrire.
Quelles garanties examiner ?
Une assurance de montagne peut réunir plusieurs garanties. Lisez le détail de chacune pour savoir à quelles conditions elle s’applique et jusqu’à quel montant.
Frais de recherche et de secours. Selon le contrat, cette garantie peut rembourser certains frais de recherche, d’intervention d’une équipe civile ou de transport par hélicoptère. Les règles de facturation des secours publics varient selon le lieu. La police de Gifu indique que les opérations assurées uniquement par ses équipes dans la préfecture ne sont pas facturées. Dans certaines zones de Saitama, l’intervention de l’hélicoptère de la préfecture peut être facturée dans les conditions prévues par la réglementation locale.
Frais médicaux après un accident. Vérifiez la prise en charge des soins liés à une blessure, par exemple une fracture ou une entorse, et des frais d’hospitalisation. Une maladie aiguë ou une hypothermie peut relever de conditions différentes selon la définition de l’événement assuré. Vérifiez aussi si le transport médical relève d’une autre garantie.
Décès et incapacité permanente. Certains contrats prévoient un capital en cas de décès ou d’incapacité permanente après un événement couvert. Si vos proches dépendent de vos revenus, regardez le montant, les critères et les bénéficiaires prévus.
Responsabilité civile. Cette garantie peut prendre en charge des dommages que vous êtes légalement tenu d’indemniser, par exemple si une pierre que vous avez fait tomber blesse une autre personne. Vérifiez les activités, les personnes et les types de dommages couverts.
Selon la formule, les garanties sont réunies ou proposées à la carte. Faites le point sur vos besoins avant de comparer les contrats.
Où souscrire et quelles formules comparer ?
Vous pouvez chercher du côté des associations, des assureurs et des garanties liées à une carte bancaire. Certains assureurs proposent aussi une souscription en ligne pour une sortie précise.
Assurances proposées aux membres d’organisations de montagne. Certains contrats collectifs sont réservés aux adhérents de l’organisme qui les propose. La structure mutualiste présentée par la Japan Mountaineering and Sport Climbing Association (JMSCA) accepte aussi des adhésions individuelles. Vérifiez si vous devez adhérer à l’organisme, puis souscrire séparément la formule choisie.
Assurances individuelles, annuelles ou de courte durée. Des assureurs proposent des contrats pour des activités de plein air, avec des modalités qui varient selon la formule. Certaines offres se souscrivent en ligne pour un an, une journée ou plusieurs jours.
Assurance voyage incluse avec une carte bancaire. Vérifiez si elle s’applique au Japon et à l’activité prévue. Les définitions de l’alpinisme, de l’escalade ou des sports à risque peuvent exclure certaines sorties. Vérifiez aussi les conditions d’activation de la garantie, par exemple un paiement avec la carte si le contrat l’exige.
Services de souscription sur téléphone. Certains permettent de souscrire avant une randonnée à la journée ou un week-end. L’heure de prise d’effet et les conditions du contrat restent déterminantes, même quand la confirmation arrive rapidement.
Ce qu’il faut lire dans chaque contrat
Pour comparer deux offres, relevez les réponses aux points suivants dans leurs conditions en vigueur.
Plafond et périmètre des frais de recherche et de secours
Vérifiez le montant maximal, une éventuelle franchise et les conditions de déclenchement de la garantie. Regardez si le contrat couvre une recherche lorsque vous êtes égaré sans blessure, une équipe civile, un vol privé ou un transport. Vérifiez que les termes employés incluent bien le type de randonnée ou d’alpinisme prévu, dans la zone concernée. Les moyens nécessaires peuvent différer entre une randonnée de basse altitude et une traversée alpine.
Activités et itinéraires exclus
Certaines formules distinguent la randonnée sur sentier de l’alpinisme avec crampons, piolet ou corde. Une sortie hors sentier, l’escalade, la remontée de torrents ou la montagne hivernale peuvent exiger une autre formule. Décrivez l’itinéraire et le matériel à l’assureur si la définition vous laisse un doute.
Conditions d’âge
Vérifiez les limites d’âge et l’incidence éventuelle de l’âge sur la prime. Les règles peuvent différer pour la souscription, la couverture d’une autre personne et le renouvellement.
Recoupements avec une assurance accident ou santé existante
Lisez les garanties de vos contrats actuels et la façon dont ils s’articulent. Vous pouvez déjà bénéficier de certains remboursements de soins tout en ayant besoin d’une garantie de recherche ou d’évacuation. Les modalités de remboursement d’une dépense couverte par plusieurs contrats peuvent différer des versements forfaitaires.
Paiement des frais et déclaration du sinistre
Demandez si vous devrez avancer les frais ou si un paiement direct est possible. Repérez le numéro d’assistance, le délai de déclaration et les pièces à conserver, par exemple les factures de sauvetage et un certificat médical.
Contrat annuel ou couverture pour une sortie ?
La fréquence des sorties et leur durée aident à choisir entre les deux.
Comparez le coût total et les garanties à durée égale. Un contrat annuel peut être pratique si vous partez plusieurs fois par mois. Un contrat de courte durée peut correspondre à quelques sorties par an ou à un séjour précis.
Vérifiez la date et l’heure de prise d’effet avant le départ. À titre d’exemple, Montbell indique que certaines assurances japonaises de voyage avec garantie accident peuvent être souscrites le jour du départ, avant de partir. L’assurance accident de plus longue durée présentée sur la même page doit être souscrite au plus tard la veille de la date de début. Vérifiez le délai propre à l’offre choisie et gardez la confirmation du contrat.
Avec une assurance annuelle, vérifiez aussi s’il existe une durée maximale par sortie. Cela compte particulièrement pour les longues traversées et les séjours de plusieurs jours.
Faire le point avant de souscrire
Rassemblez les renseignements suivants avant de comparer les offres.
- Le nombre de sorties par an et leur durée, à la journée, avec nuitée ou en traversée.
- Les activités prévues, comme la randonnée de basse altitude, la traversée alpine, le hors-sentier, la montagne hivernale ou la remontée de torrents.
- Les garanties déjà acquises et leurs clauses sur les accidents de montagne.
- Les personnes couvertes, y compris vos compagnons si le contrat le prévoit.
Dans un groupe, chaque personne doit vérifier sa propre couverture ou si elle est nommément couverte par un contrat commun. Convenez de la façon de joindre les secours. En cas d’urgence, demandez de l’aide immédiatement.
Pour votre prochaine sortie
Relisez le contrat et le résumé des garanties que vous possédez déjà. Demandez à l’assureur de confirmer par écrit toute condition ambiguë pour votre activité, notamment la recherche et le secours. Si cette garantie vous manque, comparez une formule complémentaire adaptée à votre itinéraire. Pour préparer la sortie, vous pouvez aussi échanger avec d’autres randonneurs sur Nordwand ou consulter un guide qualifié qui connaît le terrain.
Sources
- Agence nationale de la police du Japon — bilan des accidents et situations de détresse en montagne
- Préfectures et organismes de secours — règles locales et frais de secours
- Japan Mountaineering and Sport Climbing Association (JMSCA) — assurance montagne
- Agence japonaise des services financiers — guide de souscription d’une assurance
Références et sources
- Agence nationale de la police du Japon — bilan des accidents et situations de détresse en montagne en 2025
- Agence japonaise des services financiers — guide de souscription d’une assurance
- Police de Gifu — frais d’intervention en montagne
- Préfecture de Saitama — frais applicables à l’hélicoptère de la protection civile
- Sud des Alpes japonaises du Nord — conditions et frais de sauvetage
- Japan Mountaineering and Sport Climbing Association — assurance montagne 2026
- Structure mutualiste de la JMSCA — adhésion individuelle et dates de prise d’effet
- Montbell — formules et délais de souscription
- Montbell — conditions contractuelles et annexes